Et si, un jour, votre simple carte d’identité suffisait à retirer de l’argent, payer vos courses ou envoyer des fonds à l’étranger, sans jamais avoir besoin d’une carte bancaire Visa ou Mastercard ? Ce qui ressemble à une anticipation de science-fiction est devenu, au Ghana, une réalité bien tangible depuis le 1er avril 2026. Et l’ambition derrière cette innovation dépasse largement le simple confort technologique.
- Une carte qui change de statut
- Comment ça fonctionne concrètement
- L’objectif affiché : l’inclusion financière avant tout
- Une déclaration d’indépendance vis-à-vis de Visa et Mastercard
- Un projet qui date en réalité de plusieurs mois
- Une intégration surprise avec le secteur de l’or
- Le Ghana, pionnier régional… mais pas sans prudence
- Une bonne idée, à condition de ne pas oublier la sécurité
Une carte qui change de statut
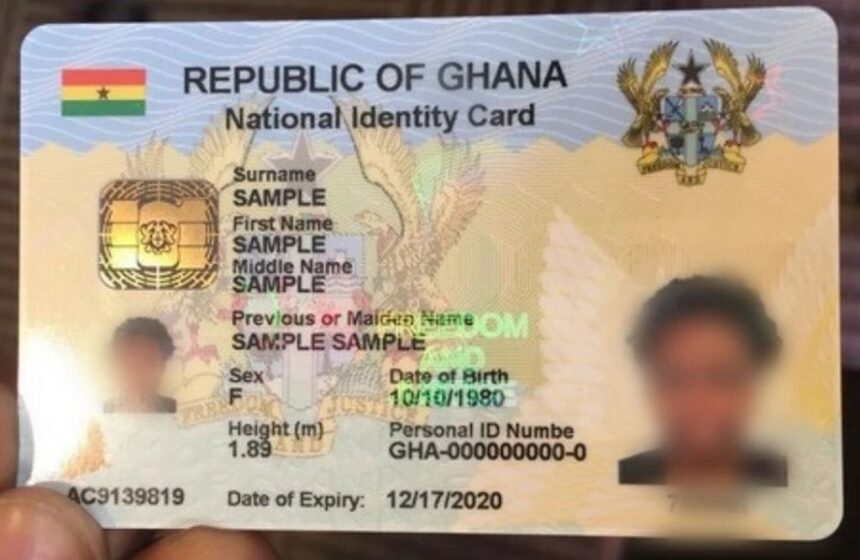
L’Autorité nationale d’identification du Ghana, connue sous l’acronyme NIA, a intégré un portefeuille numérique, un « wallet » selon le terme consacré, directement à la Ghana Card, la carte d’identité biométrique nationale déjà utilisée pour des démarches aussi variées que l’enregistrement des cartes SIM ou les demandes de passeport.
Concrètement, cette nouvelle fonctionnalité de paiement permet aux détenteurs de la carte d’utiliser les guichets automatiques bancaires, d’effectuer des paiements en magasin comme en ligne, de réaliser des transactions internationales dans plus de 200 pays, et même d’accéder à des services annexes comme l’assurance ou l’assistance d’urgence.
Concrètement, une seule carte, celle que chaque citoyen ghanéen possède déjà, remplace désormais potentiellement l’ensemble de son portefeuille bancaire classique.
Comment ça fonctionne concrètement
L’activation du dispositif a été pensée pour être la plus accessible possible, y compris pour les personnes ne disposant pas d’un smartphone dernier cri. Deux options s’offrent aux détenteurs de la carte :
- Via l’application MyCitizens, pour les utilisateurs équipés d’un smartphone,
- Via un simple code USSD, en composant
*402#, une solution qui fonctionne sur n’importe quel téléphone, même les modèles les plus basiques.
Ce choix technique n’est pas anodin. En misant sur le USSD, les autorités ghanéennes s’assurent que cette innovation touche aussi les populations rurales ou les personnes disposant de revenus modestes, souvent les grandes oubliées des innovations technologiques financières habituellement réservées aux détenteurs de smartphones haut de gamme.
L’objectif affiché : l’inclusion financière avant tout
Derrière cette prouesse technique se cache un objectif de politique publique bien plus large : renforcer l’inclusion financière dans un pays où une part significative de la population ne dispose toujours pas de compte bancaire classique, ni même de carte de crédit.
En transformant un document que chaque citoyen possède déjà par obligation légale en outil financier universel, le gouvernement ghanéen espère supprimer une barrière d’accès majeure aux services bancaires : celle de devoir, au préalable, ouvrir un compte dans une institution financière traditionnelle, une démarche qui reste, dans de nombreuses régions rurales, longue, coûteuse ou tout simplement inaccessible.
Une déclaration d’indépendance vis-à-vis de Visa et Mastercard
Il y a, dans cette initiative, une dimension géopolitique et économique qu’il serait dommage de sous-estimer. En développant son propre système d’intégration entre identité et paiement, le Ghana réduit sa dépendance vis-à-vis des géants américains du paiement que sont Visa et Mastercard, des acteurs qui, historiquement, prélèvent des commissions substantielles sur chaque transaction effectuée sur le continent africain.
Si l’adoption de cette carte se révèle concluante à grande échelle, certains observateurs évoquent même la possibilité que le Ghana ait ouvert la voie à un modèle inédit, où les systèmes basés sur l’identité nationale deviendraient une nouvelle base pour les paiements à travers l’ensemble du continent, reléguant progressivement les infrastructures de cartes internationales à un rôle secondaire, du moins pour les transactions domestiques.
Un projet qui date en réalité de plusieurs mois
Contrairement à ce que pourrait laisser penser l’annonce du 1er avril 2026, cette fonctionnalité n’est pas née du jour au lendemain. Elle avait en réalité été annoncée dès septembre 2025, la vision initiale de la Ghana Card ayant toujours reposé sur trois piliers fondamentaux dès sa conception : l’identification des personnes, la délivrance de documents comme le passeport, et enfin les paiements.
Ce délai entre l’annonce initiale et le déploiement effectif illustre bien la complexité technique et réglementaire d’un tel projet, qui suppose une coordination étroite entre l’autorité d’identification nationale, les institutions bancaires du pays et les régulateurs financiers.
Une intégration surprise avec le secteur de l’or
Un autre volet, plus discret mais potentiellement très structurant, mérite d’être mentionné : la NIA avait évoqué, lors de l’annonce initiale, un intérêt pour un partenariat avec le Ghana Gold Board, l’unique autorité détenant les droits exclusifs de commerce et d’exportation d’or au Ghana. L’idée serait d’utiliser la Ghana Card comme plateforme pour les transactions liées à l’or, y compris sous forme tokenisée. À ce jour, on ignore si cette intégration spécifique a effectivement été activée, l’annonce la plus récente se concentrant essentiellement sur la disponibilité générale de la fonctionnalité de paiement.
Le Ghana, pionnier régional… mais pas sans prudence
Le Ghana revendique le titre de premier pays d’Afrique de l’Ouest, voire du continent africain selon certaines sources, à intégrer une fonctionnalité de paiement directement dans sa carte d’identité nationale. Un rôle de pionnier qui pourrait inspirer d’autres pays de la sous-région, notamment ceux déjà engagés dans des stratégies ambitieuses de transformation numérique de leurs administrations.
Il convient toutefois de tempérer l’enthousiasme ambiant : certaines sources plus tardives soulignent que la réalité opérationnelle de cette fonctionnalité demeurerait, à ce stade, sujette à certaines réserves, notamment quant à son adoption effective à grande échelle par la population et les commerçants. Comme souvent avec les grandes annonces technologiques, l’écart entre la promesse initiale et l’usage quotidien généralisé mérite d’être suivi avec attention dans les mois à venir.
Une bonne idée, à condition de ne pas oublier la sécurité
Sur le principe, cette initiative est particulièrement intelligente, parce qu’elle part d’un constat très pragmatique : pourquoi obliger les citoyens à multiplier les documents et les comptes, quand un seul identifiant biométrique, déjà universellement possédé, peut remplir plusieurs fonctions essentielles à la fois ? C’est exactement ce type d’innovation frugale, adaptée aux réalités du continent plutôt que calquée sur des modèles occidentaux, qui peut véritablement accélérer l’inclusion financière. La seule réserve concerne la sécurité des données : centraliser identité et moyens de paiement sur un seul et même support impose une responsabilité immense en matière de protection contre la fraude et le vol d’identité. Ce sera, très certainement, le prochain grand défi à relever pour la NIA.
Et vous, seriez-vous prêt à utiliser votre carte d’identité comme unique moyen de paiement, à la place de vos cartes bancaires habituelles ? Est-ce une évolution que vous aimeriez voir arriver dans votre pays ? Partagez votre avis en commentaire.